
居屋装修贷款点申请?|业主装修预算与资金安排一文睇清

居屋装修是改善居住环境的重要工程,但由于涉及设计、材料、人工及工程期,实际开支往往不只一项。当现金未必足以一次过支付全部费用,业主可以先整理居屋装修预算,再向财务机构了解装修贷款或其他合适的资金安排。
以居屋业主角度出发,教你逐步整理装修预算、装修借钱前的考虑、申请文件、贷款额及还款安排。无论你是准备局部翻新,还是计划全面装修,都应先评估实际资金缺口及每月可承担供款,避免因一次性工程开支增加长期财务压力。
居屋装修贷款是什么?
居屋装修贷款一般是业主为支付装修工程及相关家居开支而查询的资金安排,实际可以使用的范围、申请资格、贷款额、利率及还款期,会按不同财务机构及产品条款而定。它的重点是配合已规划的装修需要,而不是以最高可借金额作为预算。
对居屋业主而言,装修贷款可以是整体现金流安排的一部分,但不应取代完整的工程预算。申请前应先取得较详细的报价,分清必要工程与可延后项目,再考虑是否需要额外资金及应采用何种还款安排。
居屋业主可以申请装修贷款吗?
一般而言,居屋业主可以向财务机构查询装修资金方案,但能否申请、最终贷款额及其他条款,仍要视乎申请人的收入、现有还款责任、信贷纪录、文件及相关产品资格作个别评估。持有居屋本身并不代表申请一定获批。
申请前应先确认自己的居屋业主身份、装修用途及预计工程时间,并了解工程开支会否分期支付。如果工程涉及屋苑管理规定、承办商入场或指定改建限制,也应先向相关管理方及承办商确认,避免资金已安排但工程未能按计划进行。
居屋装修预算应怎样分配?
居屋装修预算应按工程范围、材料选择、单位状况及施工时间编列,而不是只以室内面积乘以一个估算单价。先列出所有预计开支,再按照必要程度及付款时间排序,会较容易找出真正的资金缺口。
先把装修项目分成必要工程、改善项目及日后可处理项目,并向承办商索取列明项目的报价。不同报价应比较工程范围、材料规格、付款节点及保养责任,避免只以总价最低的一份报价作决定。
居屋装修预算常见项目包括:
建议把预算由工程本身延伸至装修前后的附带支出,并为未能预计的项目预留空间。以下项目可作为编制清单时的参考:
- 设计、绘图、工程监督及顾问费
- 清拆、泥水、水电、油漆及安装人工
- 地板、墙身、厨房、浴室及门窗等材料
- 订造家私、灯具、窗帘及必要家居设备
- 运输、保护工程、清理及临时住宿等附带支出,并预留应急金
列出上述项目后,应再核对每项开支的付款日期及可能变动的部分。居屋装修预算越具体,越能帮助你判断需要多少资金,以及装修工程是否适合一次完成或分阶段进行。
应该申请多少装修贷款?
借钱装修的金额应以实际资金缺口及还款能力为基础,而不是直接以财务机构可提供的最高额度作决定。申请太少可能不足以应付工程,申请过多则会增加利息及每月供款压力。
可先用「预计总装修费 − 可动用现金 − 已确定的其他资金」计算初步缺口,再检查以下现金流项目:
- 已可动用现金,并保留日常生活及紧急支出储备
- 按工程进度分期支付的订金、材料费及尾数
- 装修期间仍要支付的临时住宿、交通、管理费及其他固定开支
- 工程延期、材料改价或施工变更时的追加开支
- 完成装修后的家具、搬运、清洁及保养费
- 把所得的资金需要与每月可承担供款比较后,才决定是否申请及申请多少。若扣除日常开支和现有还款后,剩余现金不足以应付新供款,便应缩小工程范围、延后非必要项目或重新检视资金安排。
不要为了覆盖所有可能开支而直接申请最高额。较稳妥的做法是保留合理应急金,并在正式了解贷款额、利率、费用、还款期及总还款额后,按自己的承担能力作决定。
财务机构会如何评估装修贷款申请?
财务机构通常会从申请人的还款能力、信贷状况、申请用途及所提交的资料作整体评估。不同产品的审批准则不一定相同,以下因素只是一般准备方向,不能视为获批保证:
- 收入来源、工作或营运状况及收入稳定性
- 现有贷款、信用卡或其他固定还款责任
- 个人信贷纪录及过往还款表现
- 申请金额、用途与装修预算是否合理匹配
- 提交的身份、收入、户口往来及其他证明是否完整
- 申请人是否符合相关产品对居屋业主、物业持有或其他资格条件
以上因素会影响财务机构对个案的理解,但最终审批仍会按个别资料及正式条款进行。申请人应如实提交资料,并在申请前说明装修用途及预计资金需要,减少后续补件或重新调整的情况。
申请装修贷款要准备什么文件?
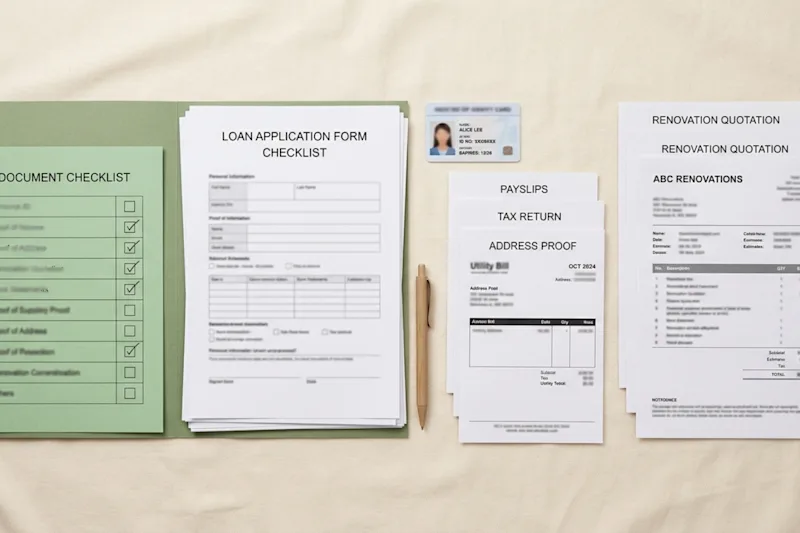
文件要求会因财务机构、产品及申请人情况而不同。居屋业主可在提交申请前,先按自己的工作、收入及装修安排整理基本文件,并以对方最新要求为准。若工程由承办商负责,建议同时保存正式报价、工程合约及付款时间表,方便说明资金用途及分期需要。
如有现有还款责任或其他固定支出,也应预先整理相关纪录,让自己及财务机构较准确地评估每月现金流。所有文件应保持清晰、完整及资料一致;如财务机构要求补交其他证明,应按指示提供,不要以估算或未核实资料代替正式文件。
一般可先整理以下资料:
- 香港身份证或其他身份证明文件
- 收入证明,例如粮单、税单或其他可核实收入资料
- 近期香港户口入账及还款纪录(如财务机构要求)
- 装修报价单、工程合约、付款时间表及主要项目清单
- 居屋业权或持有证明、住址资料及其他申请表所需文件
准备文件时,应避免隐瞒现有负债、拖欠纪录或工程实际成本。资料越完整,越有助财务机构按真实情况评估,也方便你在取得正式条款后比较整体还款成本。
贷款额、还款期及每月供款怎样安排?
还款安排应与装修工程的实际需要及家庭现金流配合。较短的还款期可能较快完成还款,但每月供款未必较轻;较长的还款期则可能降低每月压力,但总还款成本可能增加,必须按正式条款计算。
按实际资金缺口及可承担供款能力设定贷款额,不要只以装修公司的总报价作唯一依据。把每月预计供款连同居住、交通、管理费、保险及其他固定支出一并放入现金流表,比较总还款额、利息或实际年利率、手续费、提早还款安排及其他可能费用,预留应急现金,避免工程一旦超支便需要再作高成本的资金安排。如有原有供款或其他家庭责任,应以收入减去所有固定支出后的剩余金额评估承担能力
居屋装修贷款点申请?
居屋装修贷款申请可按以下步骤准备,先做好预算,再向财务机构查询合适方案:
- 整理装修清单,列明工程范围、预计费用、付款时间及应急预算
- 取得一至数份清晰报价,核对材料、人工、保养及工程变更条款
- 计算可动用现金、现有固定支出及每月可承担的新增供款
- 向财务机构提交查询,说明居屋业主身份、装修用途及预计资金需要
- 按要求提交身份、收入、还款及装修相关文件,配合个案评估
- 阅读正式贷款条款,确认贷款额、还款期、利率、费用、总还款额及提早还款安排
获批后按工程进度使用资金,并依照正式还款安排准时供款;如工程预算改变,应先重新检视现金流。
申请装修贷款前要留意哪些风险?
装修工程容易受材料价格、施工进度及临时改动影响,申请装修贷款前除了比较贷款条款,也要评估工程本身的变数。借款前应确保自己明白所有还款责任,并按实际需要决定。
- 只按装修公司初步报价计算,没有把清拆、运输、保护、清理及临时住宿等支出纳入预算
- 工程延期、材料改价或施工变更,令最终费用高于原先预计
- 只比较每月供款或表面利率,却没有了解总还款额、费用及提早还款条款
- 申请金额过高,令每月供款占收入比例过大,压缩日常生活及紧急储备
- 未有阅读正式贷款文件,或把初步估算、口头说明误当成最终批核条款
- 将所有现金投入装修,没有保留足够资金应付工程后的生活开支及突发需要
如发现工程成本或家庭收入出现重大变化,应尽早重新检视资金安排,而不是等到供款出现困难才处理。任何申请均须以财务机构最终审批及正式文件为准。
常见问题:居屋装修贷款
[faqquestion]Q1:居屋业主可以申请装修贷款吗? [/faqquestion]
[faqanswer]居屋业主可以向财务机构查询装修资金方案,部分产品亦会以物业持有情况作为申请资格之一;不过,最终能否批核、贷款额及还款条款,仍要按申请人的财务状况、文件及产品要求作个别评估。[/faqanswer]
[faqquestion]Q2:装修贷款可以用于哪些开支? [/faqquestion]
[faqanswer]一般可先按实际装修工程、材料、人工及相关附带支出整理资金需要,但可使用范围会按产品条款而定。申请前应准备报价及付款安排,并向财务机构确认哪些项目符合用途要求。[/faqanswer]
[faqquestion]Q3:怎样避免装修借钱后增加供款压力? [/faqquestion]
[faqanswer]先以居屋装修预算计算实际缺口,只申请自己有能力偿还的金额,并比较每月供款、总还款额、利率、费用及还款期。本文只供一般资讯参考,不构成贷款、法律或投资建议。实际批核、贷款额、利率、所需文件及其他贷款条款,须以财务机构的最终审批及正式文件为准。[/faqanswer]
[/faqsection]
简而言之,居屋装修贷款应以实际资金缺口及每月可承担供款为基础,而非直接以最高可借额度作决定。申请前应完整规划装修预算,预留应急空间,并比较不同方案的总还款额、利率及条款。如对装修资金安排有任何疑问,欢迎联络康业信贷了解更多详情。
立即查询 物业按揭贷款方案
上述产品受条款及细则约束,康业信贷快递保留最终审批决定权。
热门文章


